Hypotheek met BKR
Wat is een BKR-registratie?
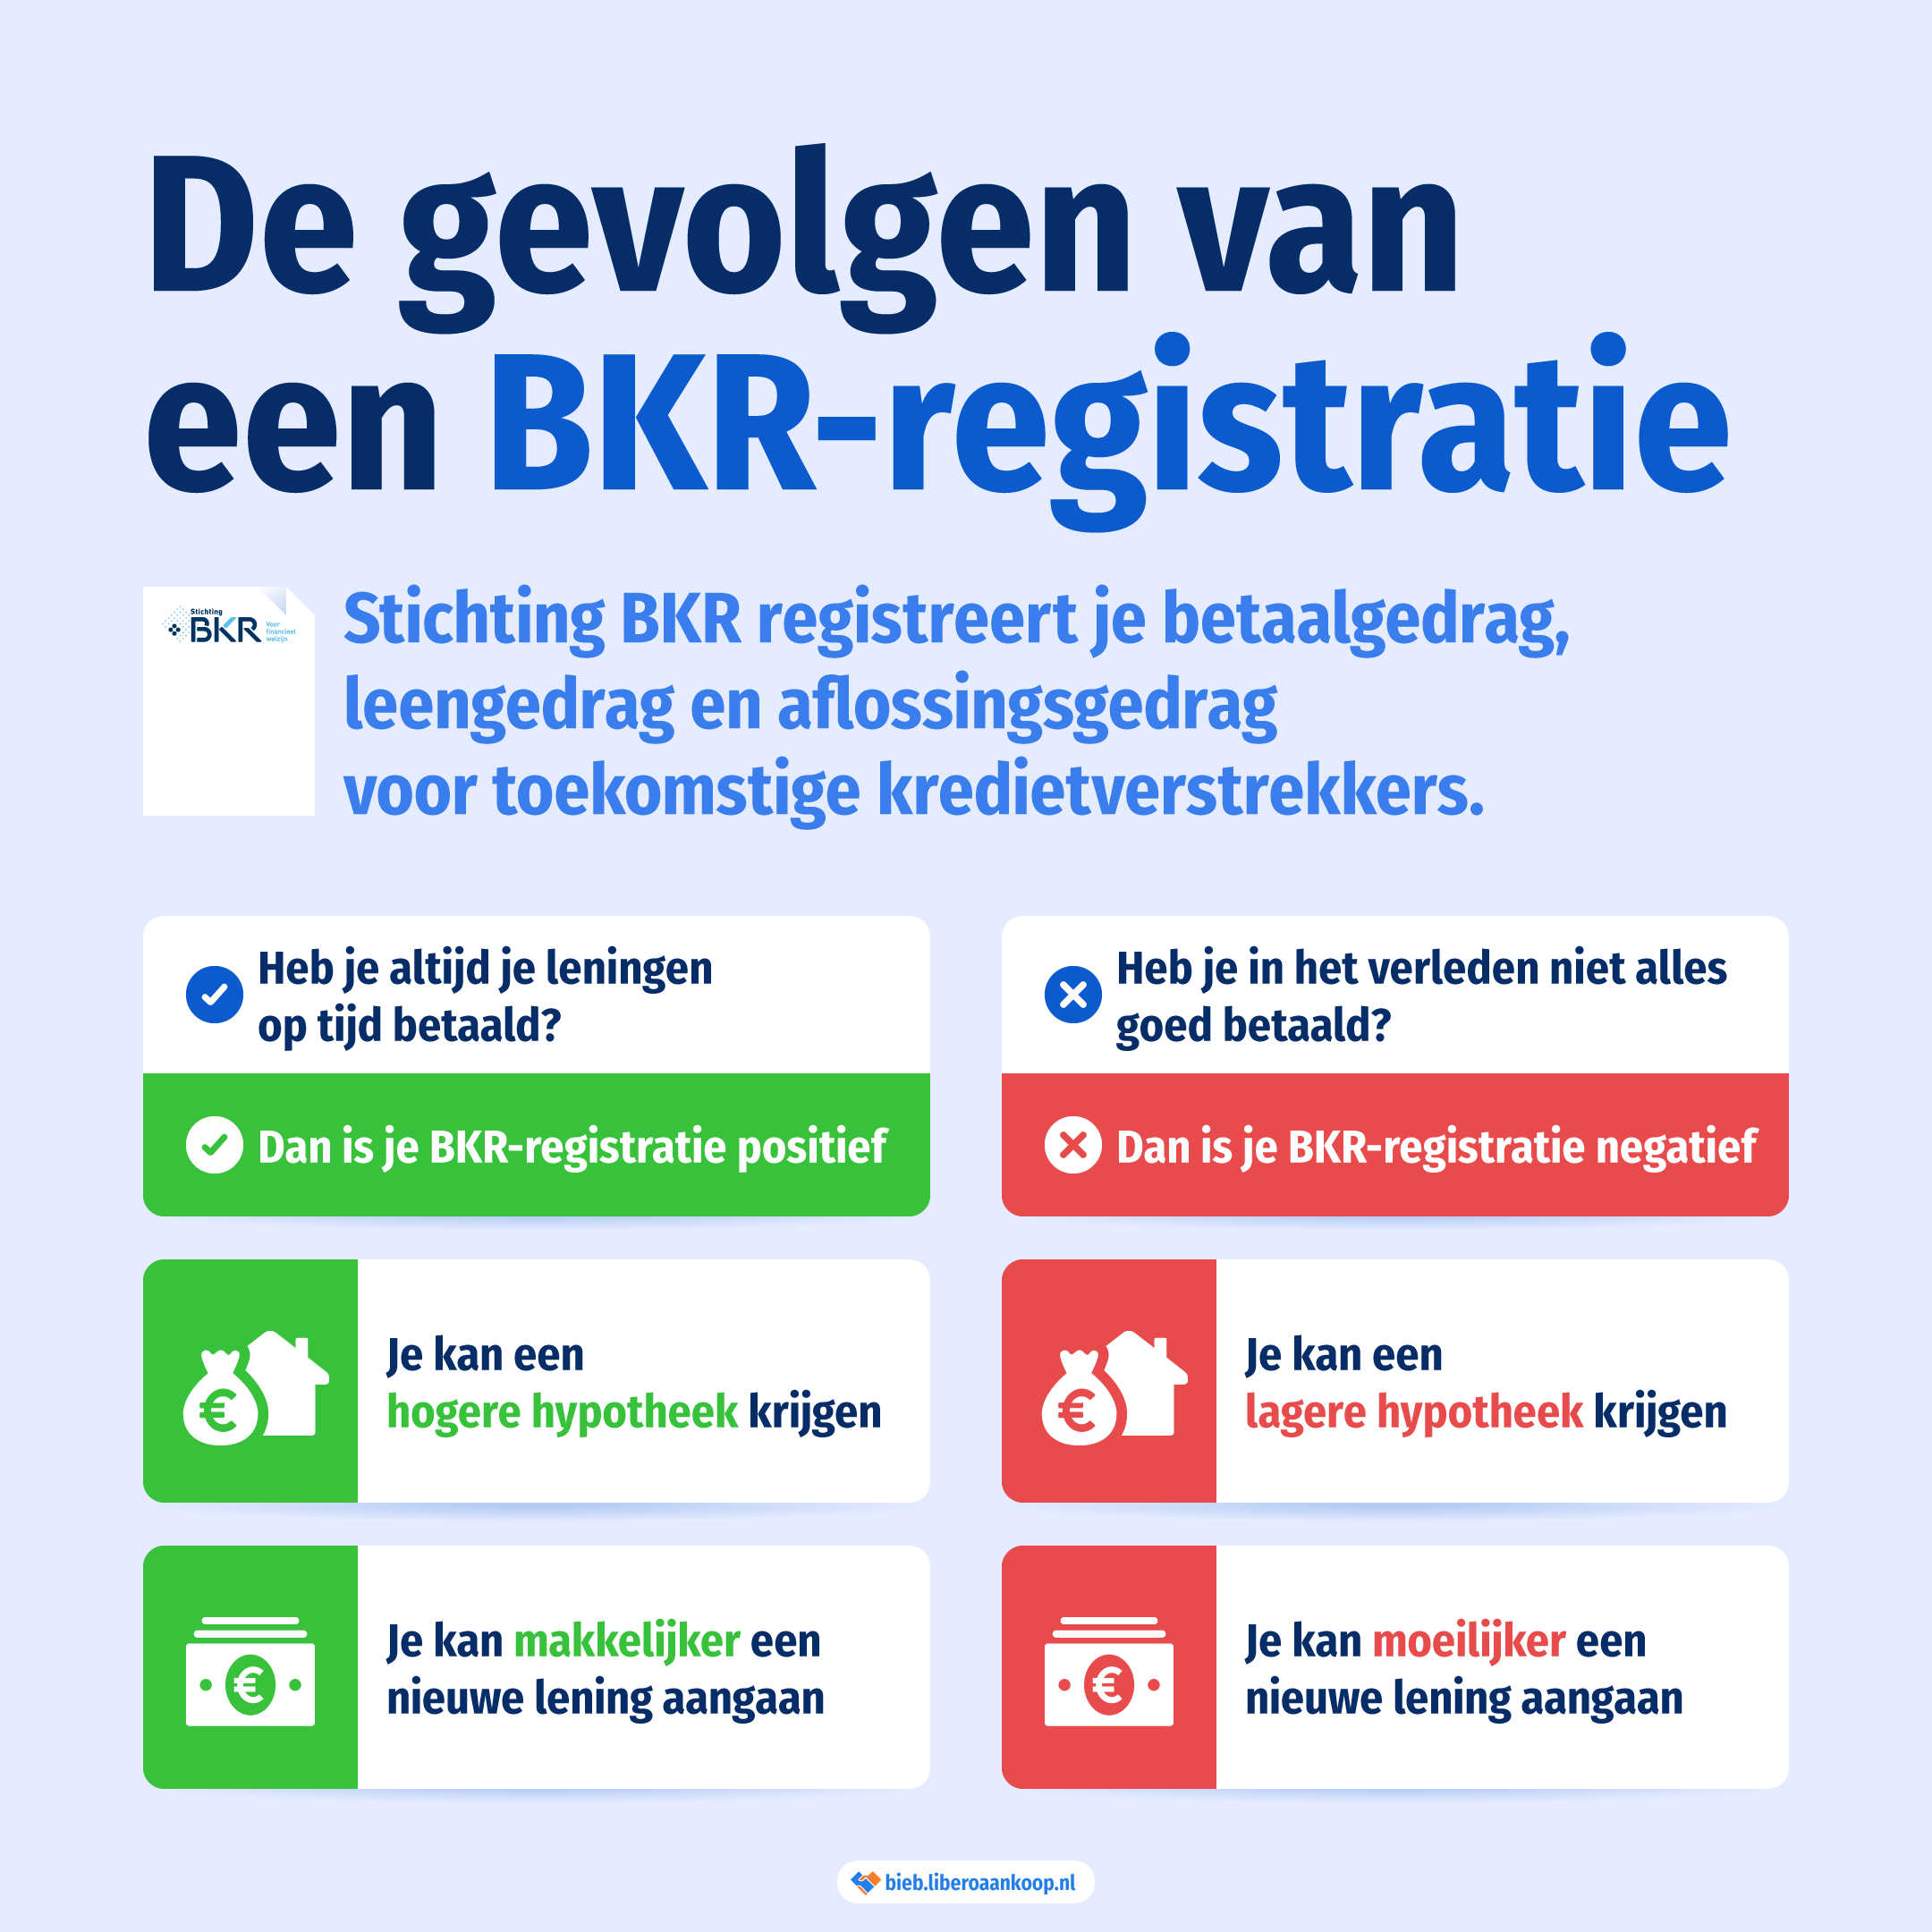
Heb je een lening afgesloten voor een telefoon, voor je auto of sta je rood op je bankrekening? Dan is de kans groot dat je een registratie hebt bij het BKR. Dit is het Bureau Kredietregistratie. Alle kredietverstrekkers waar je al eens mee te maken hebt gehad of waar je mee te maken gaat hebben, kunnen jouw leningen inzien. Ook zien zij informatie over jouw aflosgedrag. Zij bepalen of het verstandig is je een nieuwe lening te geven.
Wat staat er bij BKR geregistreerd?
Het BKR registreert de volgende leningen:
- Een doorlopend krediet (een lening waar je het leenbedrag opneemt wanneer je wilt);
- Een persoonlijke lening (een lening waar je het leenbedrag in één keer ontvangt en in vaste termijnen terugbetaalt);
- Een creditcard;
- Een aankoop op afbetaling;
- Rood staan op je bankrekening;
- Een privéleasecontract;
- Een mobiele telefoon op afbetaling.
Welke gegevens worden er bij BKR geregistreerd?
Heb je een van de bovenstaande leningen? Dan heeft het BKR de volgende gegevens van jou:
- Je naam, adres en geboortedatum;
- Wat voor lening je afgesloten hebt;
- Voor welk bedrag je hebt geleend;
- De begindatum en einddatum van je lening;
- De eerste keer dat je afgelost hebt en de laatste keer;
- De datum waarop je achterloopt met betalen;
- De datum waarop je de betalingsachterstand hebt betaald;
- Eventuele bijzonderheden (zoals het opeisen van een lening).
Studieschuld en BKR-registratie
Wanneer je een hypotheek wilt aanvragen en je hebt een studieschuld bij DUO, dan moet je zelf het overzicht aanvragen bij DUO en dat registreren bij BKR. Het is wettelijk verplicht om dit zelf te doen, want het verzwijgen is strafbaar. Ook voor jezelf is het belangrijk om je studieschuld bij DUO aan te geven bij BKR. Zo weet je zeker dat je nooit een te hoge hypotheek krijgt. Dat voorkomt financiële problemen doordat je bijvoorbeeld én je hypotheek én je studieschuld moet aflossen.
Eigen huis hypotheek: wel of niet geregistreerd bij BKR?
BKR registreert een hypotheek voor je eigen huis normaal gesproken niet. Pas als je een betalingsachterstand van meer dan drie maanden op je hypotheek hebt, krijg je een registratie bij het BKR. Een hypotheek voor een tweede huis of ander pand wordt wel direct geregistreerd. Wil je weten of je een BKR-registratie hebt? Kijk dan op de officiële website van BKR.
BKR-registratie en je hypotheek: de gevolgen
Bij het aanvragen van een hypotheek kijkt de kredietverstrekker naar je inkomsten en je vaste lasten. Ze maken hierbij gebruik van de gegevens van BKR. Heb je je leningen altijd op tijd betaald? Dan ziet de geldverstrekker dat jouw betaalgedrag goed is. Dat geeft de bank vertrouwen dat je de hypotheek ook netjes zult aflossen. De hoogte van je overige leningen is echter wel van invloed op het maximale bedrag dat je kunt lenen.
Als je een betalingsachterstand hebt (gehad), ziet de kredietverstrekker dit ook. Dit betekent niet meteen dat je geen hypotheek krijgt, maar dit hangt af van de ernst van de codering en de beoordeling door de geldverstrekker.