NHG (Nationale Hypotheek Garantie)
Een huis kopen is spannend én een flinke investering. Gelukkig kun je met de Nationale Hypotheek Garantie (NHG) een stukje zekerheid inbouwen. Maar wat is NHG precies, en waarom zou je er gebruik van maken? Wij leggen het je uit in heldere taal!
Wat is NHG eigenlijk?
NHG is een soort vangnet voor huiseigenaren. Het helpt als je door pech je hypotheek niet meer kunt betalen. Denk aan scheiding, werkloosheid, of het overlijden van je partner. Moet je je huis met verlies verkopen? NHG kan onder voorwaarden je restschuld kwijtschelden. Zo voorkom je dat je blijft zitten met een grote schuld. Klinkt fijn, toch?
Hoe werkt het precies?
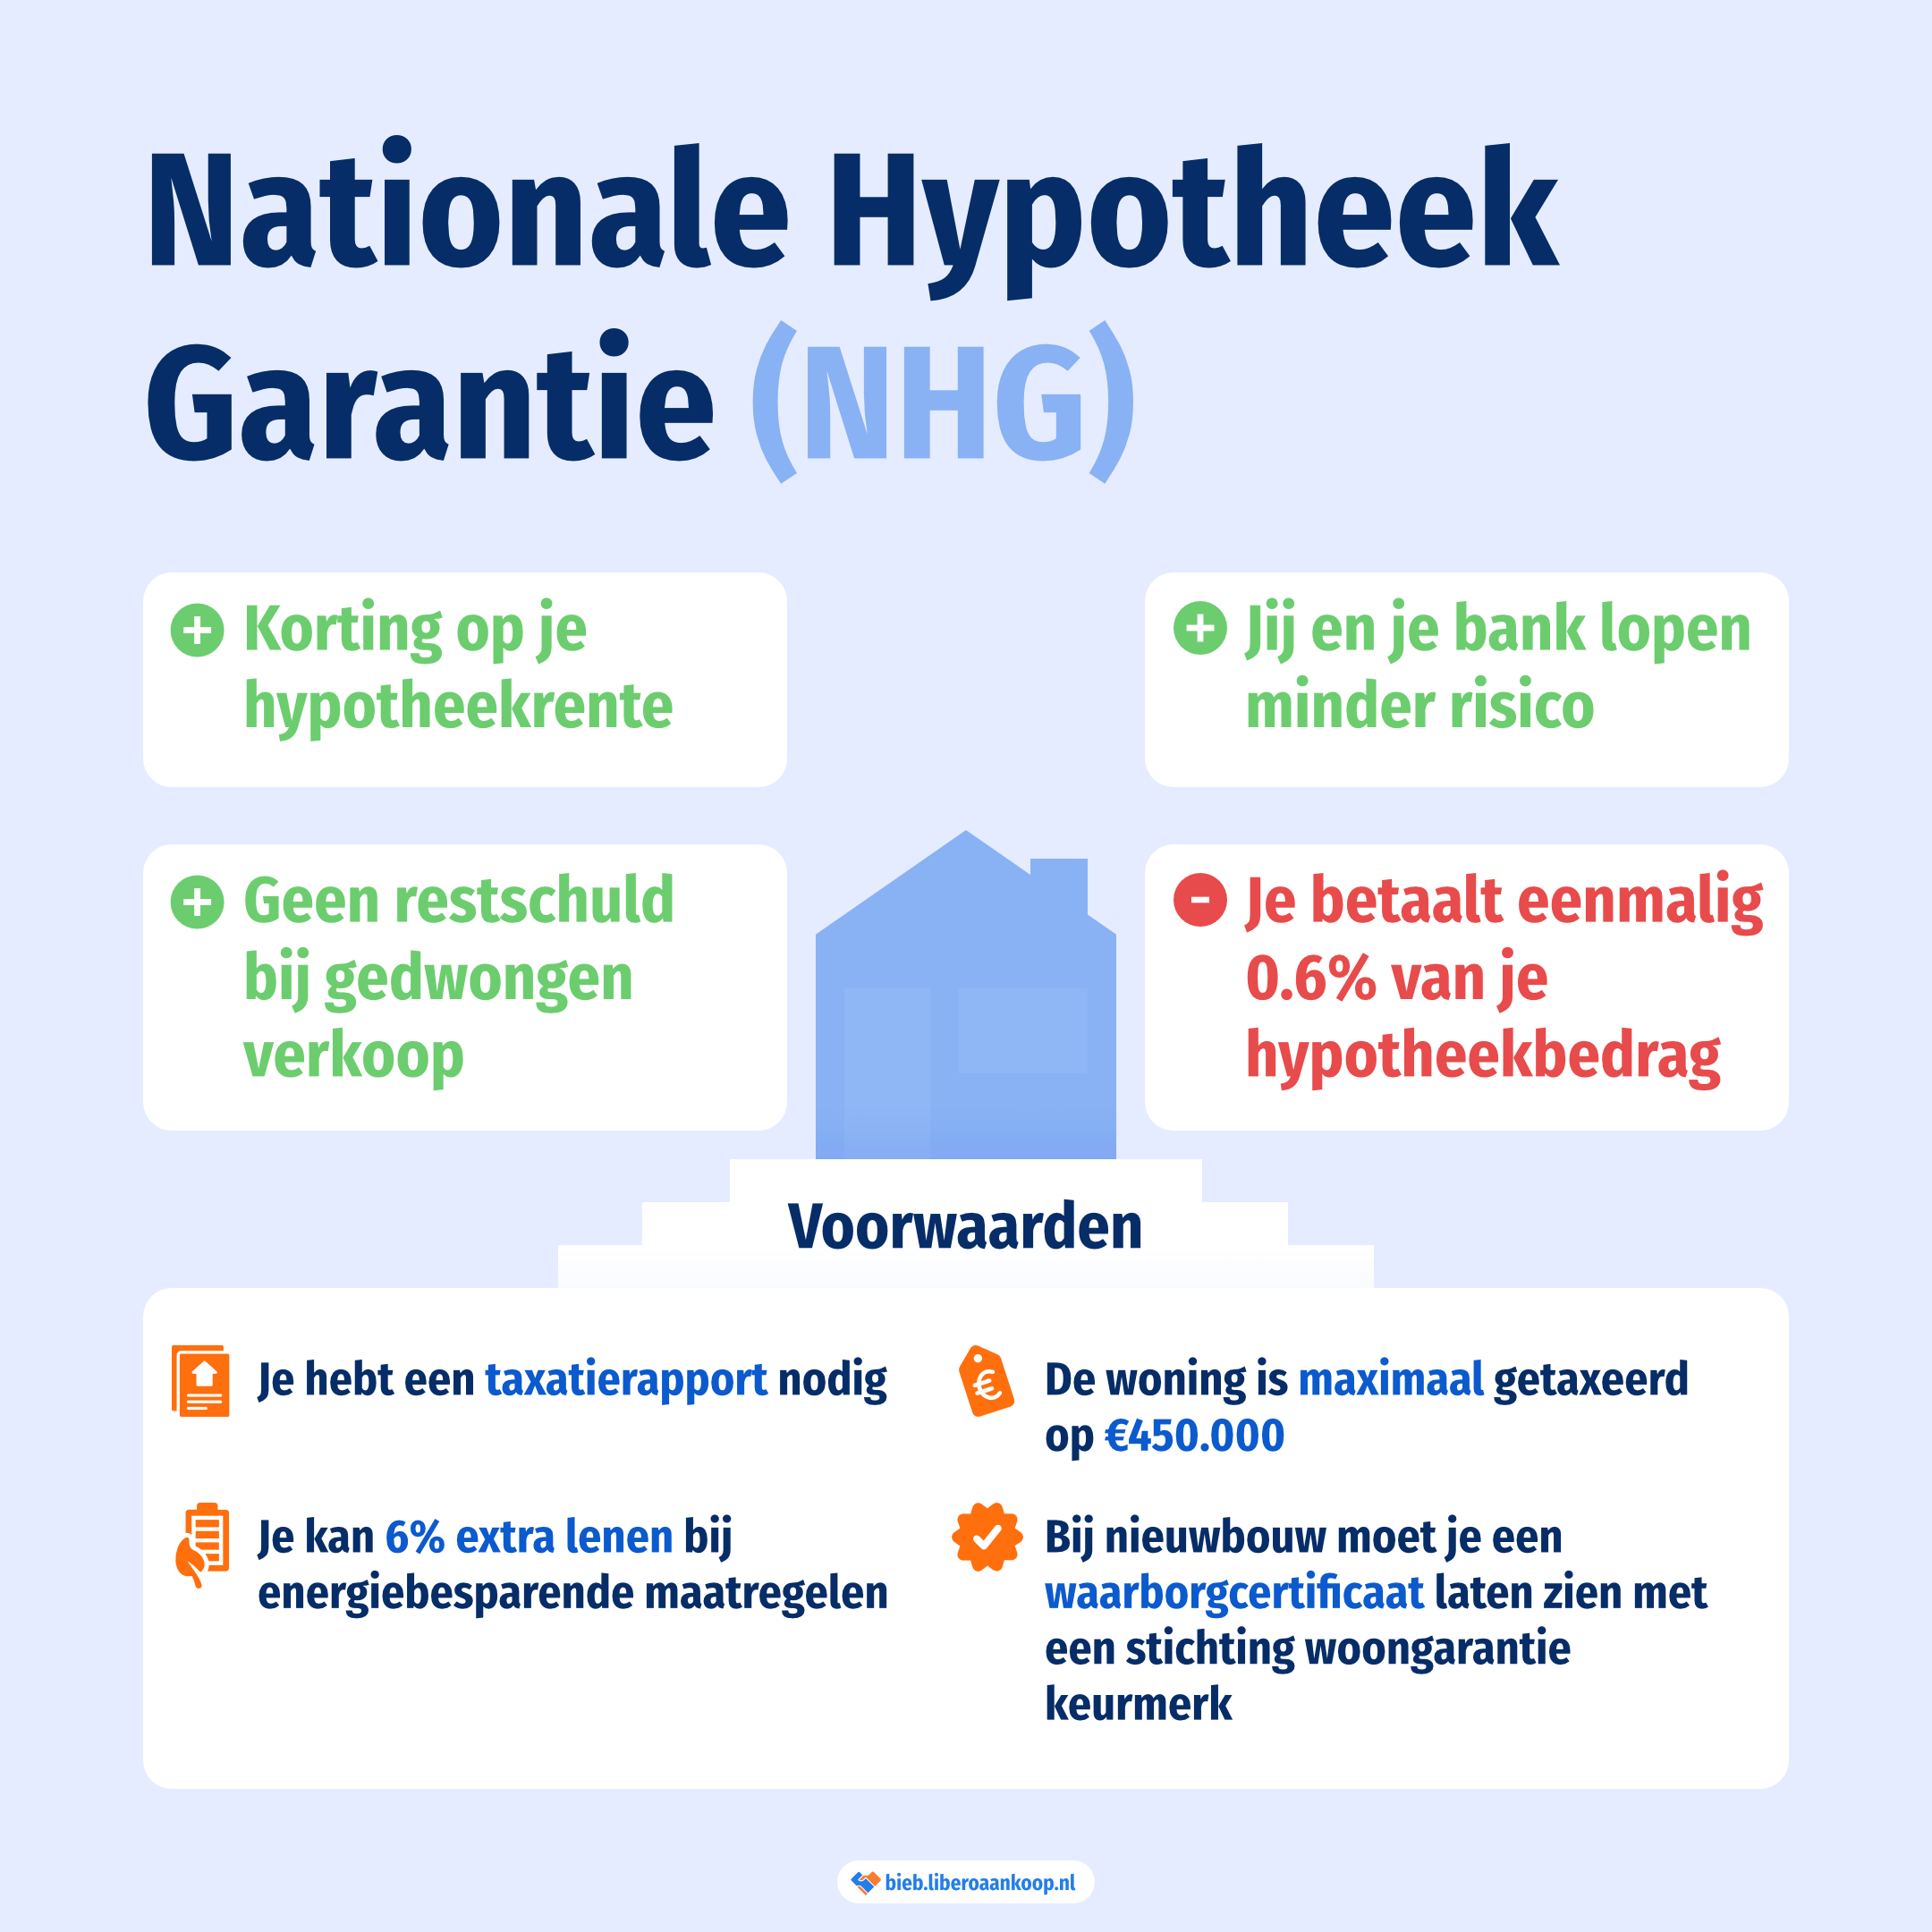
NHG fungeert als een soort garantie. Als jij je huis verkoopt met een restschuld, betaalt NHG dit bedrag aan de bank. Maar let op: je moet wel aan bepaalde regels voldoen. Bovendien betaal je eenmalig 0,6% van je hypotheekbedrag om gebruik te maken van NHG.
NHG afsluiten: de voor- en nadelen
De voordelen spreken voor zich:
- Lagere hypotheekrente
Doordat geldverstrekkers minder risico lopen, krijg jij korting op je hypotheekrente. - Bescherming bij restschuld
Moet je je woning verkopen met verlies? NHG kan je restschuld kwijtschelden. - Tijdelijke verlaging van woonlasten
Kom je tijdelijk in de problemen met betalen? De Woonlastenfaciliteit van NHG biedt uitkomst. - Verantwoorde financiering
Met NHG leen je nooit meer dan je kunt dragen. Dit geeft rust.
De nadelen:
- NHG kost geld (eenmalig 0.6% van het totale hypotheekbedrag en eventuele extra kosten).
- Je moet aan de voorwaarden en kostengrens van NHG voldoen. Hierdoor heb je minder vrijheid bij het afsluiten of aanpassen van je hypotheek.
NHG kosten
Voor het afsluiten van een hypotheek met NHG betaal je eenmalig een borgtochtprovisie van 0,4% over het totale hypotheekbedrag. Bij een hypotheek van € 470.000 is dit € 1.880. Deze kosten zijn fiscaal aftrekbaar. Met NHG krijg je vaak korting op de hypotheekrente, waardoor je de kosten meestal snel terugverdient.
Het afsluiten van een hypotheek met NHG leidt niet automatisch tot een BKR-registratie. Een hypotheek voor een eigen woning wordt doorgaans pas bij het BKR geregistreerd wanneer er bijvoorbeeld een betalingsachterstand ontstaat.
Houd daarnaast rekening met andere kosten, zoals de kosten voor de notaris, taxatie en hypotheekadviseur.
Voor wie is NHG geschikt?
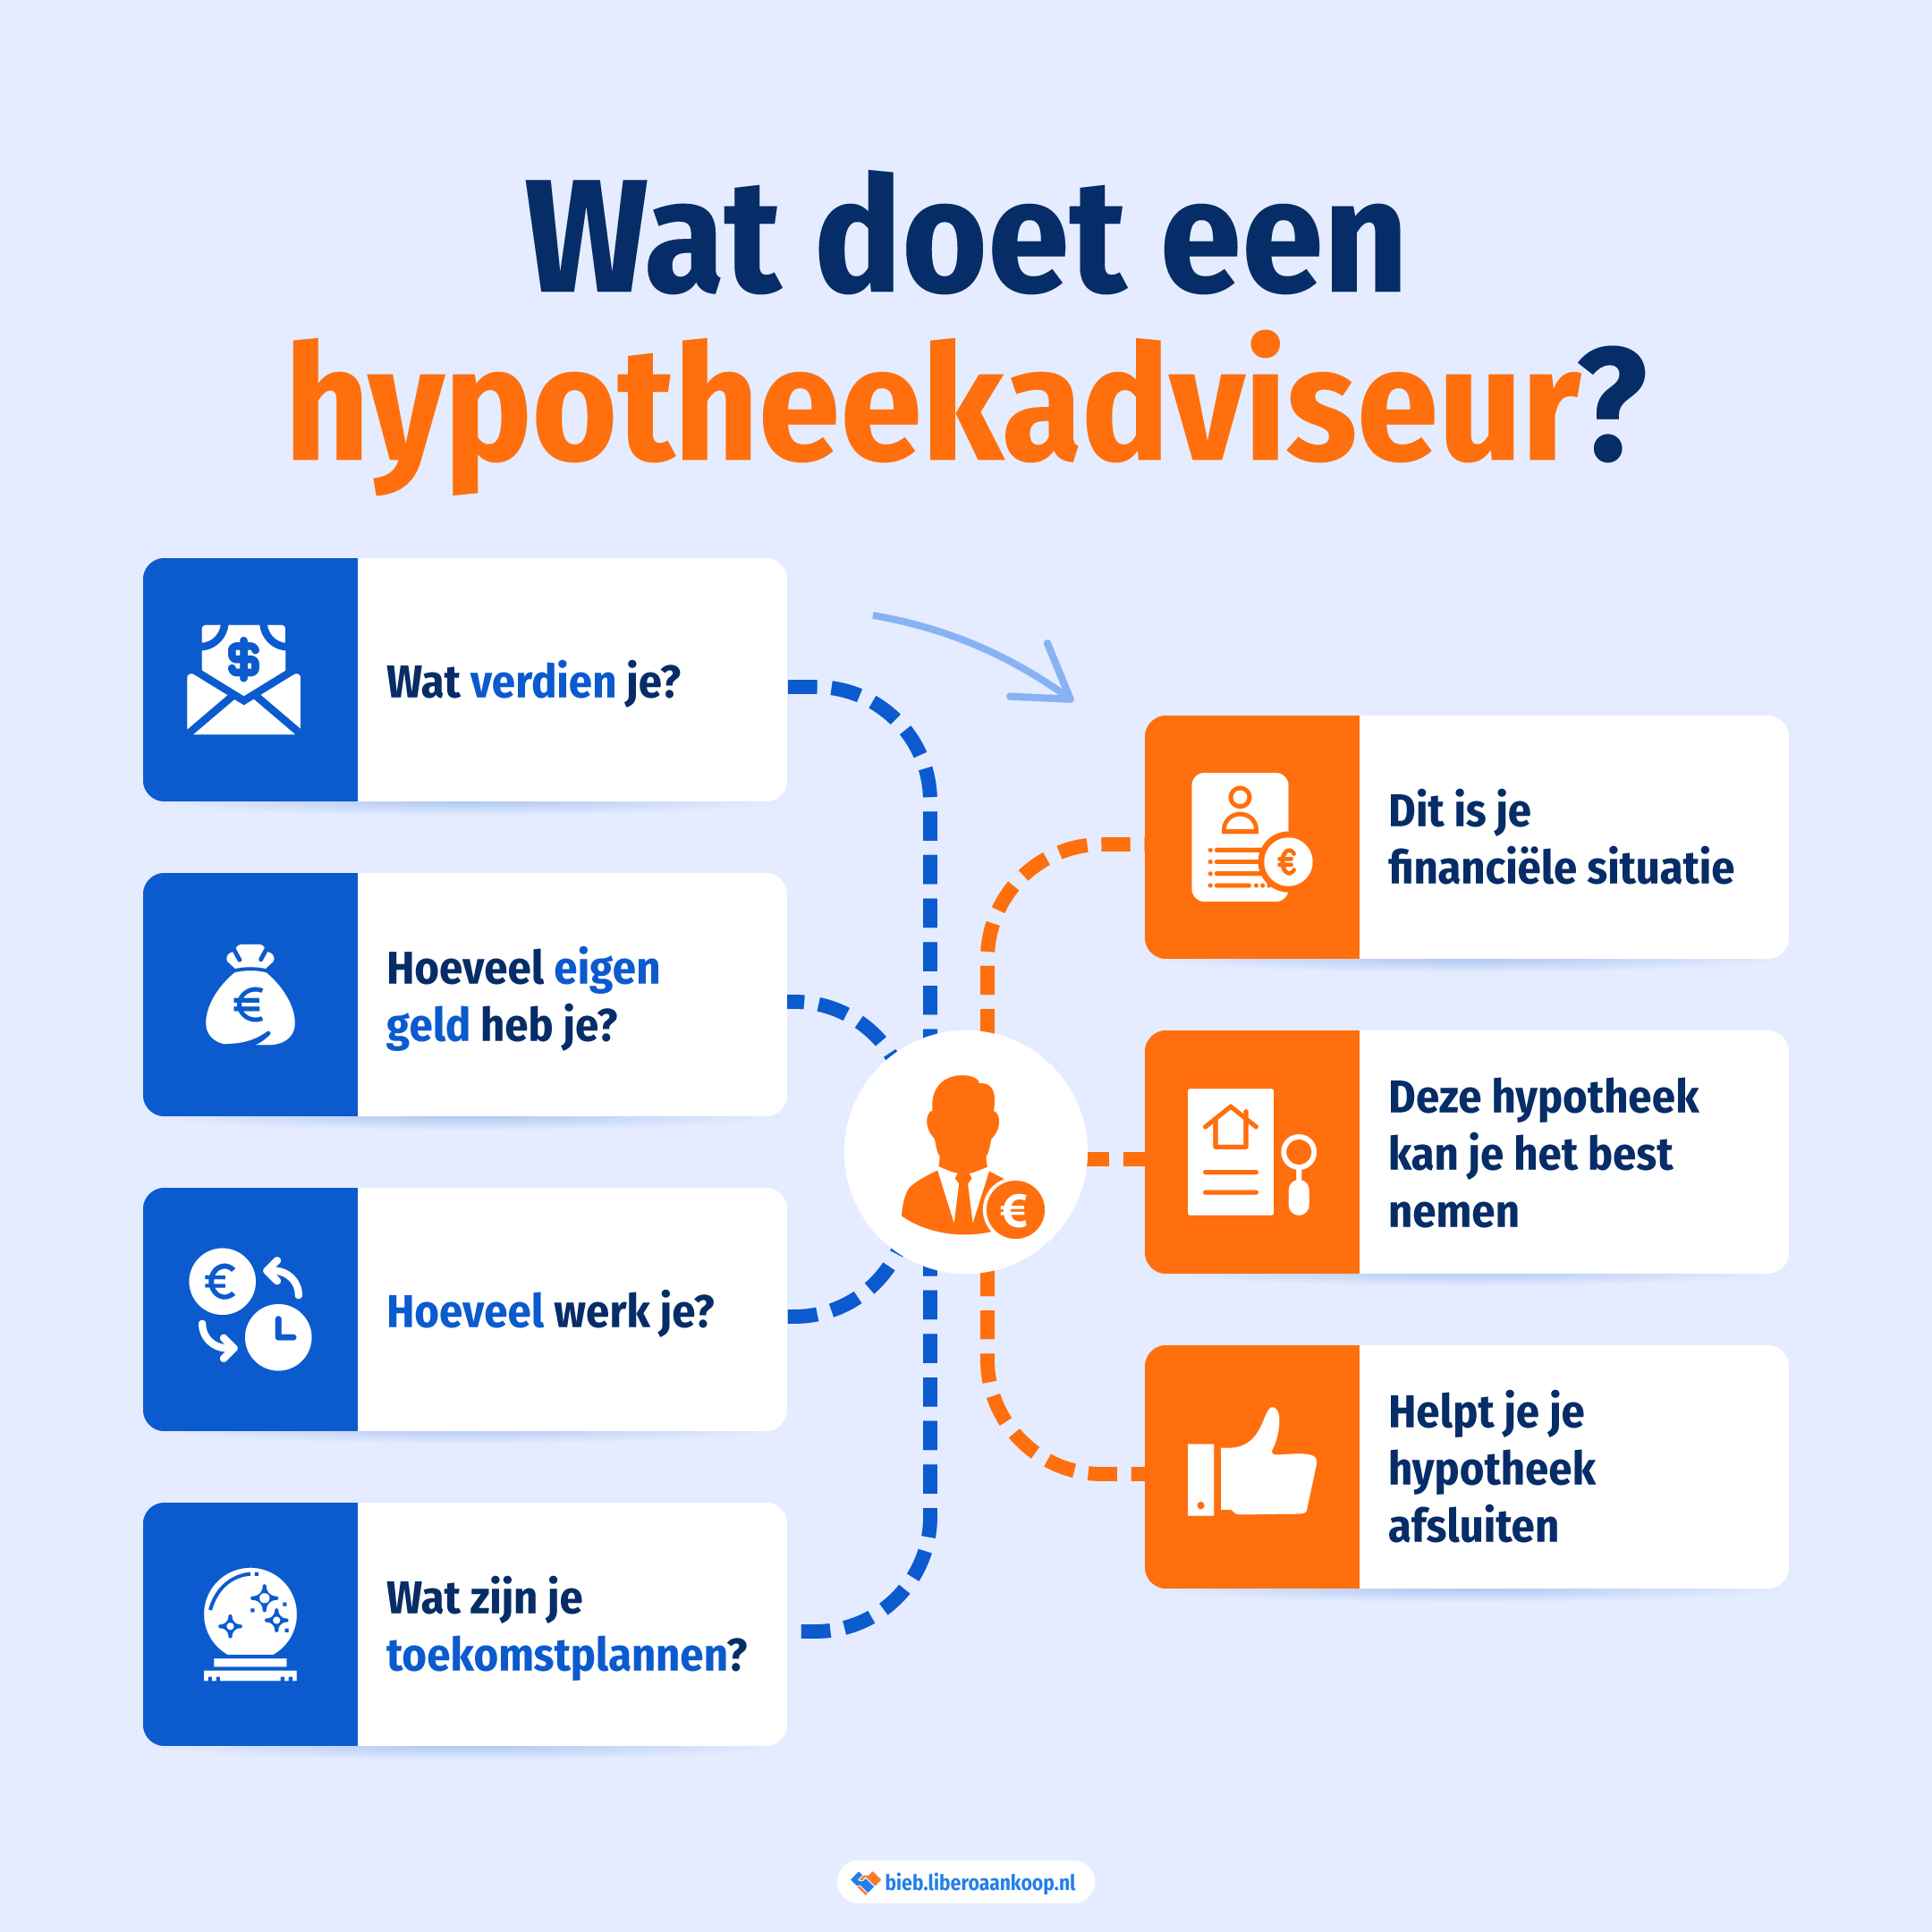
NHG is er voor starters, senioren, flexwerkers en zzp’ers. Zelfs zonder vast contract kun je vaak gebruikmaken van deze garantie. Vraag je hypotheekadviseur of jij in aanmerking komt voor een hypotheek met NHG.
Hoeveel kun je lenen met NHG?
In 2026 bedraagt de NHG-grens € 470.000. Wil je energiebesparende maatregelen meefinancieren? Dan mag je maximaal 106% van de woningwaarde lenen, tot een totale NHG-hypotheek van maximaal € 498.200.
Veelgestelde vragen over NHG
1. Wat kost NHG?
In 2026 betaal je voor NHG eenmalig 0,4% over het totale hypotheekbedrag. Bij een hypotheek van € 400.000 betaal je bijvoorbeeld € 1.600. De borgtochtprovisie is fiscaal aftrekbaar.
2. Kan ik mijn bestaande hypotheek oversluiten naar NHG?
Ja, in bepaalde situaties kun je een bestaande hypotheek oversluiten naar een hypotheek met NHG. Dit kan bijvoorbeeld wanneer je:
- je woning wilt verbouwen of verduurzamen;
- een aflossingsvrije hypotheek geheel of voor een belangrijk deel omzet naar een annuïtaire of lineaire hypotheek;
- je financiële situatie op een andere manier aantoonbaar verbetert en aan de voorwaarden van NHG voldoet.
Heeft je huidige hypotheek nog geen NHG? Dan mag de marktwaarde van je woning in 2026 in principe niet hoger zijn dan € 470.000. Ook mag de totale hypotheek niet boven de geldende NHG-grens uitkomen. Voor energiebesparende voorzieningen gelden ruimere mogelijkheden.
De precieze voorwaarden hangen af van je huidige hypotheek en het doel van het oversluiten. Bekijk de voorwaarden voor het veranderen van je hypotheek.
3. Krijg ik een BKR-registratie met NHG?
Nee, het afsluiten van een hypotheek met NHG leidt niet automatisch tot een BKR-registratie. Een hypotheek voor je eigen woning wordt doorgaans pas bij het BKR geregistreerd wanneer er bijvoorbeeld een betalingsachterstand of een andere bijzondere situatie ontstaat.
4. Wat valt onder energiebesparende maatregelen?
Voorbeelden van energiebesparende maatregelen zijn:
- dak-, gevel- of vloerisolatie;
- isolerende beglazing;
- zonnepanelen;
- een warmtepomp;
- een energiezuinig ventilatiesysteem.
Welke maatregelen je precies kunt meefinancieren, is afhankelijk van de geldende voorwaarden.
5. Moet ik een taxatierapport hebben voor NHG?
Ja, de marktwaarde van de woning moet worden aangetoond. Dit kan met een volledig, gevalideerd taxatierapport of, in bepaalde situaties, met een goedgekeurde hybride taxatie. Een hybride taxatie is onder meer mogelijk wanneer de hypotheek niet hoger is dan 90% van de marktwaarde.
Met deze info op zak kun je goed voorbereid de woningmarkt op! Meer weten? Bij Libero Aankoop helpen we je graag verder.