Beleggingshypotheek: wat is het?
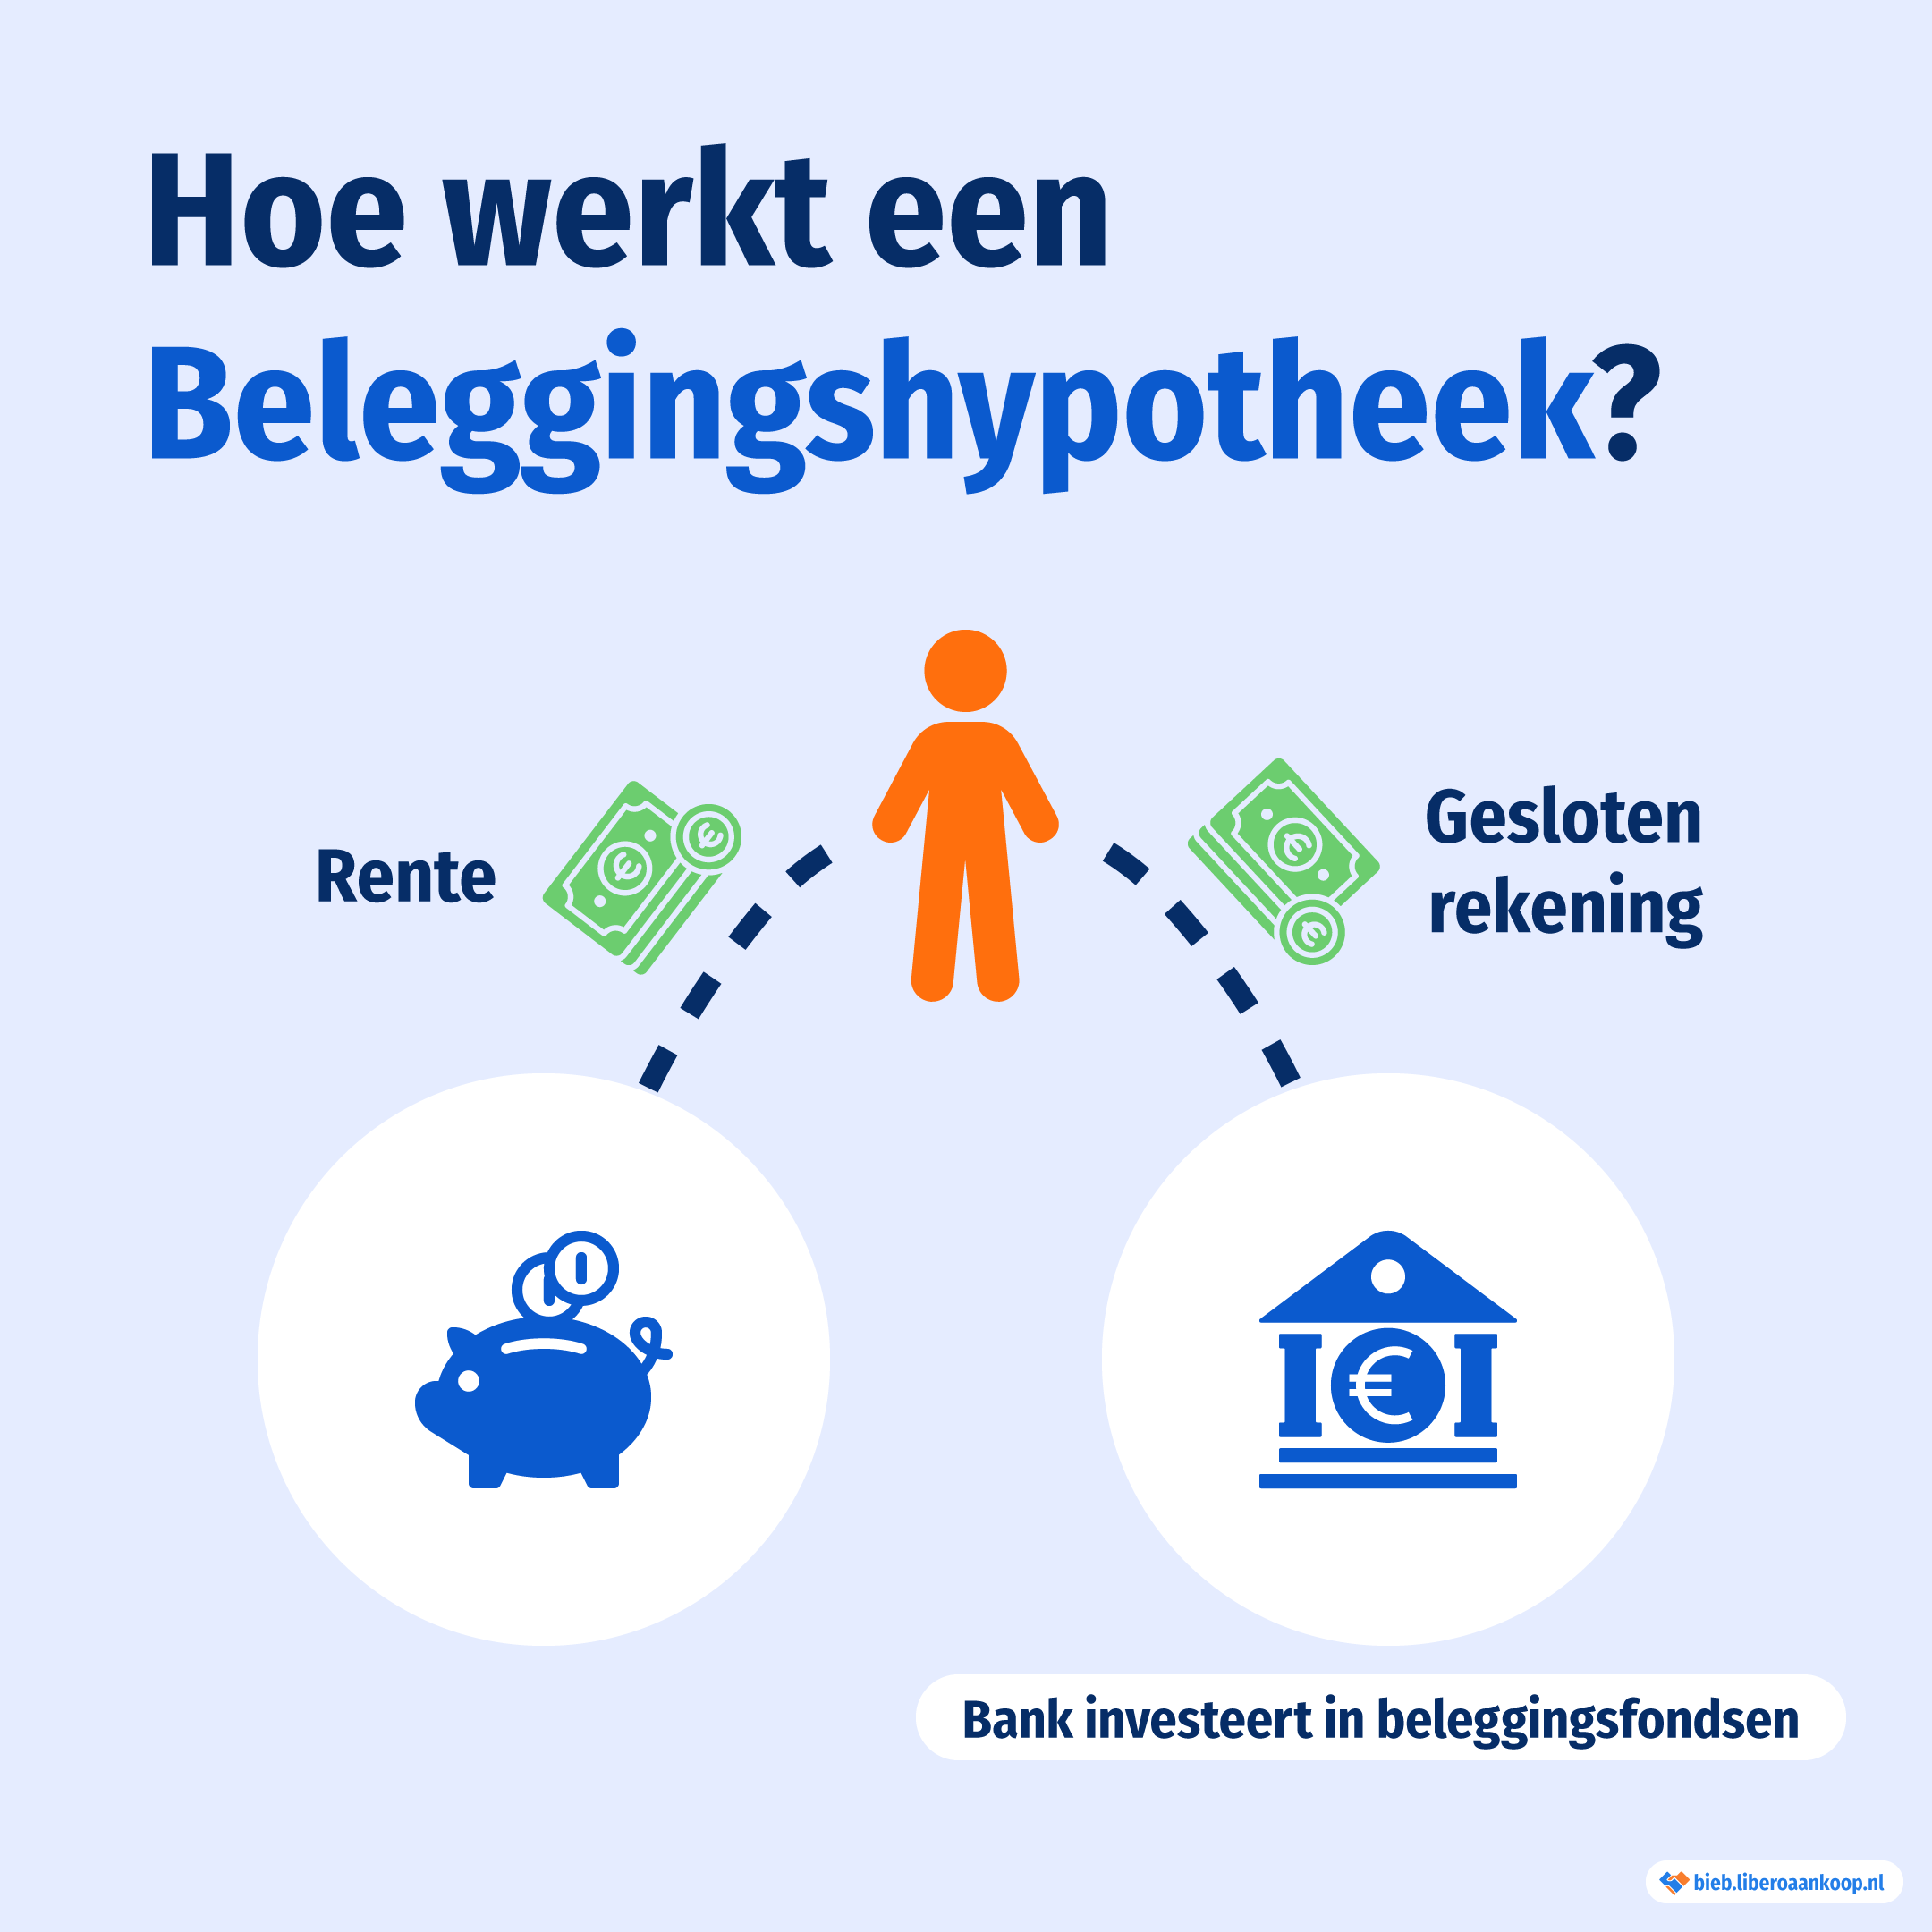
Bij een beleggingshypotheek spaar je geld om je hypotheek af te lossen door te beleggen.
Het geld dat jij belegt, komt te staan op een aparte beleggingsrekening die gekoppeld is aan je hypotheek. Deze beleggingsrekening wordt de Beleggingsrekening Eigen Woning (BEW) genoemd. Bij een beleggingshypotheek los je maandelijks niets af. Je belegt elke maand een bedrag waarmee je verwacht aan het einde van de looptijd de hypotheekschuld af te lossen. Je mag zelf bepalen hoe je het geld belegt. Een beleggingshypotheek kun je niet meer nieuw afsluiten. Dat komt omdat deze vorm niet meer voldoet aan de eisen voor hypotheekrenteaftrek.
Beleggingshypotheek rente
Bij elke hypotheekvorm is de rentestand op het moment van afsluiten van belang voor je maandelijkse lasten. Elke maand leg je een bepaald bedrag in en betaal je kosten voor de beleggingen.
Als je de hypotheekrente vastzet voor de gehele looptijd, dan blijft je maandlast hierin gelijk. Het maandelijkse bedrag dat je belegt mag je vaak zelf bepalen. Jij moet er echter zelf voor zorgen dat je aan het eind van de looptijd genoeg geld hebt opgebouwd door de beleggingen.
Wanneer je na 1 januari 2013 een beleggingshypotheek hebt afgesloten, heb je geen recht meer op hypotheekrenteaftrek. Deze hypotheekvorm past niet meer binnen de huidige regelgeving rondom de fiscale voordelen.
Soorten beleggingshypotheken
Een beleggingshypotheek bestaat altijd uit een aflossingsvrije lening waarbij je gebruikmaakt van beleggingen om kapitaal op te bouwen. Met dit opgebouwde kapitaal los je aan het eind van de looptijd de hypotheek af. Er zijn drie verschillende vormen:
- Effectenhypotheek: Je belegt dan in effecten. Effecten zijn waardepapieren, zoals obligaties, claims en aandelen. Houd er rekening mee dat de kans bestaat dat de effecten niet voldoende opbrengen om de eindschuld mee af te lossen. De effectenhypotheek is hierdoor een risicovolle hypotheekvorm.
- Bankspaarhypotheek (beleggingsvariant): Je belegt via een beleggingsrekening. Een beleggingsrekening is een bankrekening waarmee je beleggingen en aandelen kunt kopen. Je lost tijdens de looptijd niets af, maar zet minimaal één keer per jaar een bepaald bedrag op een geblokkeerde rekening.
- Beleggingspolis hypotheek: Je belegt dan via een beleggingsverzekering. Een beleggingsverzekering is vergelijkbaar met een levensverzekering, maar hiermee wordt niet gespaard maar belegd.
Beleggingshypotheek: de voor- en nadelen
Een beleggingshypotheek heeft specifieke kenmerken waar je rekening mee moet houden.
Voordelen:
- Aan het eind kun je meer kapitaal overhouden dan je nodig hebt om de hypotheek af te lossen als de beleggingen goed uitpakken.
- Bij bepaalde vormen profiteer je van een belastingvrije kapitaalopbouw (onder voorwaarden).
Nadelen:
- Het is een risicovolle hypotheek. Als de belegging niet goed uitpakt, heb je aan het einde een restschuld.
- Hoge kosten voor beheer en transacties.
- Je betaalt vaak ook voor een overlijdensrisicodekking en deze premie kan hoog zijn.
Nieuw afsluiten is niet meer mogelijk
Je kunt tegenwoordig geen nieuwe beleggingshypotheek meer afsluiten met recht op hypotheekrenteaftrek. Deze vorm past niet meer binnen de regels omdat je gedurende de looptijd niets aflost.
Heb je op dit moment al een beleggingshypotheek? Dan kun je deze vaak wel oversluiten naar een andere bank of meenemen naar een andere woning, zolang je het bedrag niet verhoogt.
Wil je je beleggingshypotheek oversluiten? Vraag dan advies aan Libero Financieel.